理解接下来几年的变化,可以从三个行业共识开始:
- 模型会越来越聪明。
- token 会越来越便宜。
- TPS 会越来越快。
机器能够承担的脑力工作会越来越复杂,执行速度会提高,调用成本会下降。人花了许多年掌握的技能,可能在仍然有用的时候,就已经不再稀缺。
这会带来一种不容易接受的变化:一个人没有退步,他的工作也可能不再像过去那样值钱。
我把愿意持续学习、能够把 AI 转化为实际生产能力的人,称为“新人类”;把拒绝更新工作方式、仍然只靠原有经验和个人工时竞争的人,称为“旧人类”。
新旧并不由年龄划分,也不是买一份会员就能完成的身份转换。分界最终会出现在怎样学习、怎样工作,以及能够交付什么上。
一、同样接触 AI 人们正在走向不同的方向
2025 年底,中国生成式 AI 用户达到 6.02 亿,同比增长 141.7%。但几亿人用过 AI,不等于几亿人已经用 AI 改变了自己的工作。1 ↗
有人偶尔打开豆包问几个问题、改一段文字,有人已经让 Agent 接入代码库和工程软件,持续推进项目。两个人都叫 AI 用户,获得的能力却可能完全不同。模型能力、使用方式和投入资源,共同影响结果。
a16z 合伙人 Olivia Moore 的报告提供了一个消费端的参照:接近一半的美国消费者报告使用 AI,约四分之一每天使用。但在 YipitData 的美国电子收据样本中,截至 2026 年 8 月,只有 4.5% 的合格消费者拥有 ChatGPT、Gemini 或 Claude 中至少一款的有效付费个人订阅,一年前为 2.1%。使用正在普及,持续付费仍集中在较小的人群中。5 ↗
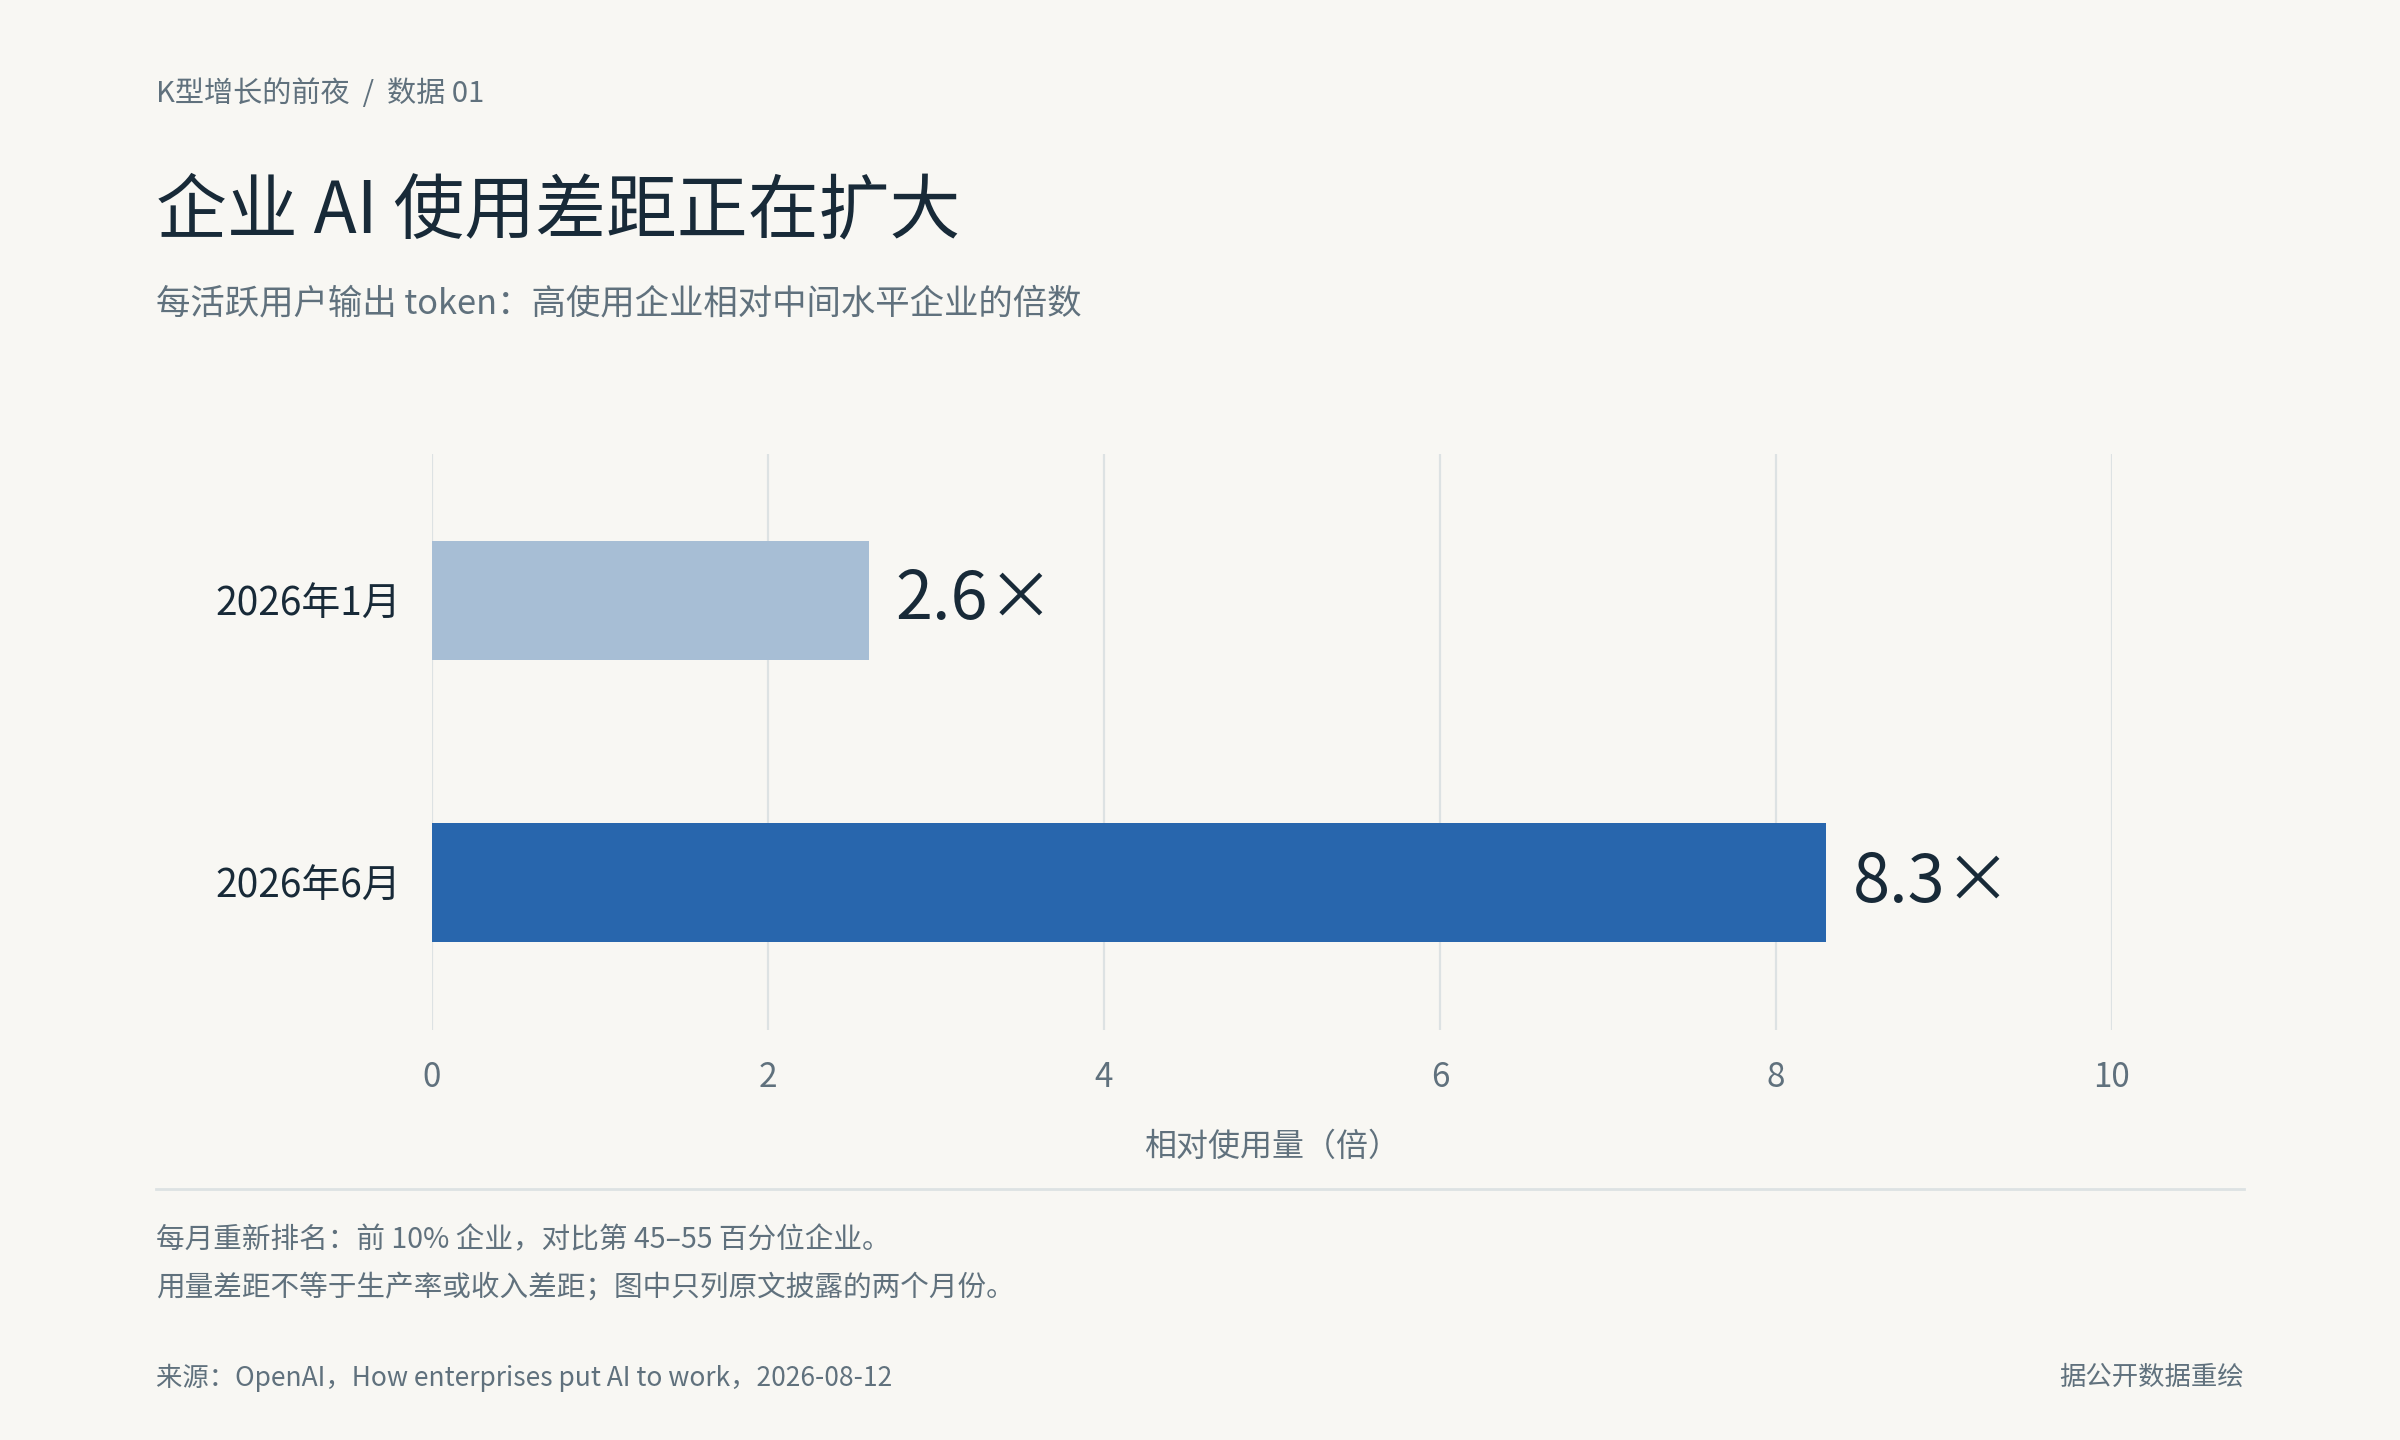
企业里的分化已经有了数据。OpenAI 的报告显示,按每活跃用户输出 token 计算,使用量前 10% 的企业与中间水平企业之间的差距,从 2026 年 1 月的 2.6 倍扩大到了 6 月的 8.3 倍。这是用量差距,不能直接当成生产率差距,但技术普及与使用深度分化,确实可以同时发生。2 ↗
在中国,教育、时间和工作条件,也会影响一个人能否跨过这道分界。暂时不会用,还有学习的空间;长期拒绝接触,则可能让这种差距不断积累。
旧人类与新人类最早的区别,未必体现在收入上。它可能只是:同样面对一个过去做不了的项目,一个人仍然认为做不了,另一个人开始重新估计自己能够调动的能力。
二、AI 斩杀线正在上移
当一项工作能够被 AI 以足够质量、更低总成本完成,它就进入了我所说的“AI 斩杀线”之下。
资料搬运、套模板写报告、按照明确规格重复补代码,这些工作即使发生在办公室里,也可能面临压价和岗位收缩。脑力劳动这个名称,本身不会提供保护。
斩杀也未必先表现为失业。一份工作可能仍然存在,只是越来越难支撑原来的收入。
新人类暂时更有机会站在线上方,因为他们能够理解需求、澄清歧义、设计架构、作出技术取舍,并协调不同的人把事情做成。
客户说“我要一个系统”,究竟想解决什么?需求冲突时如何取舍?一项改动会影响哪些模块?懂软件工程的人,需要把这些问题落实到需求、接口、流程和交付中。能写出代码,只覆盖了其中一部分。
OpenAI 的内部研究提供了一个现实参照:过去六个月,在成功完成的、估计需要人类 4—8 小时的研究任务中,超过一半出现过人工介入。研究优先级、方向取舍和部署决定,也仍由人负责。3 ↗
据此可以作出一个现阶段的判断:能够定义问题、组织执行并判断结果的人,更容易与 AI 形成互补;价值主要来自重复执行的人,更容易受到替代压力。
但这种优势只能叫“暂时”。需求分析和架构设计本身也会被 AI 改造。“架构师”这个头衔,不会提供永久保护。
随着模型、成本和速度继续改善,Agent 有机会承接更长的流程,直接进入产品的运行过程。这种变化可能从软件扩展到芯片、电路、机械、建筑和能源,逐步重写几乎所有工程行业的工作方式。
旧人类守着原来的任务边界,新人类需要继续学习,承担新的问题。今天站在线上方,并不代表这条线明天不会经过自己。
三、算力差距会变成积累差距
新人类之间,同样存在差距。
一个人使用能力较弱、速度较慢的模型,需要节省每次调用;另一个人能够使用前沿模型,拥有充足的 token 和算力,可以同时推进多条路线,持续运行 Agent。两个人即使同样努力,能够调动的能力也不相同。
投入的差距已经出现在个人付费者中。a16z 的同一份报告显示,截至 2026 年 8 月,观测到的 AI 付费者里,支出最高的前 1% 每月平均花费 903 美元,而付费者整体的月支出中位数是 25 美元。 前 10% 贡献约一半的观测支出;前 1% 占 19.5%,甚至超过后 50% 合计的 16.6%。这是美国个人消费卡样本中的支出分布,不能直接换算成生产率差距,也不能当成 AI 公司的全部收入。5 ↗
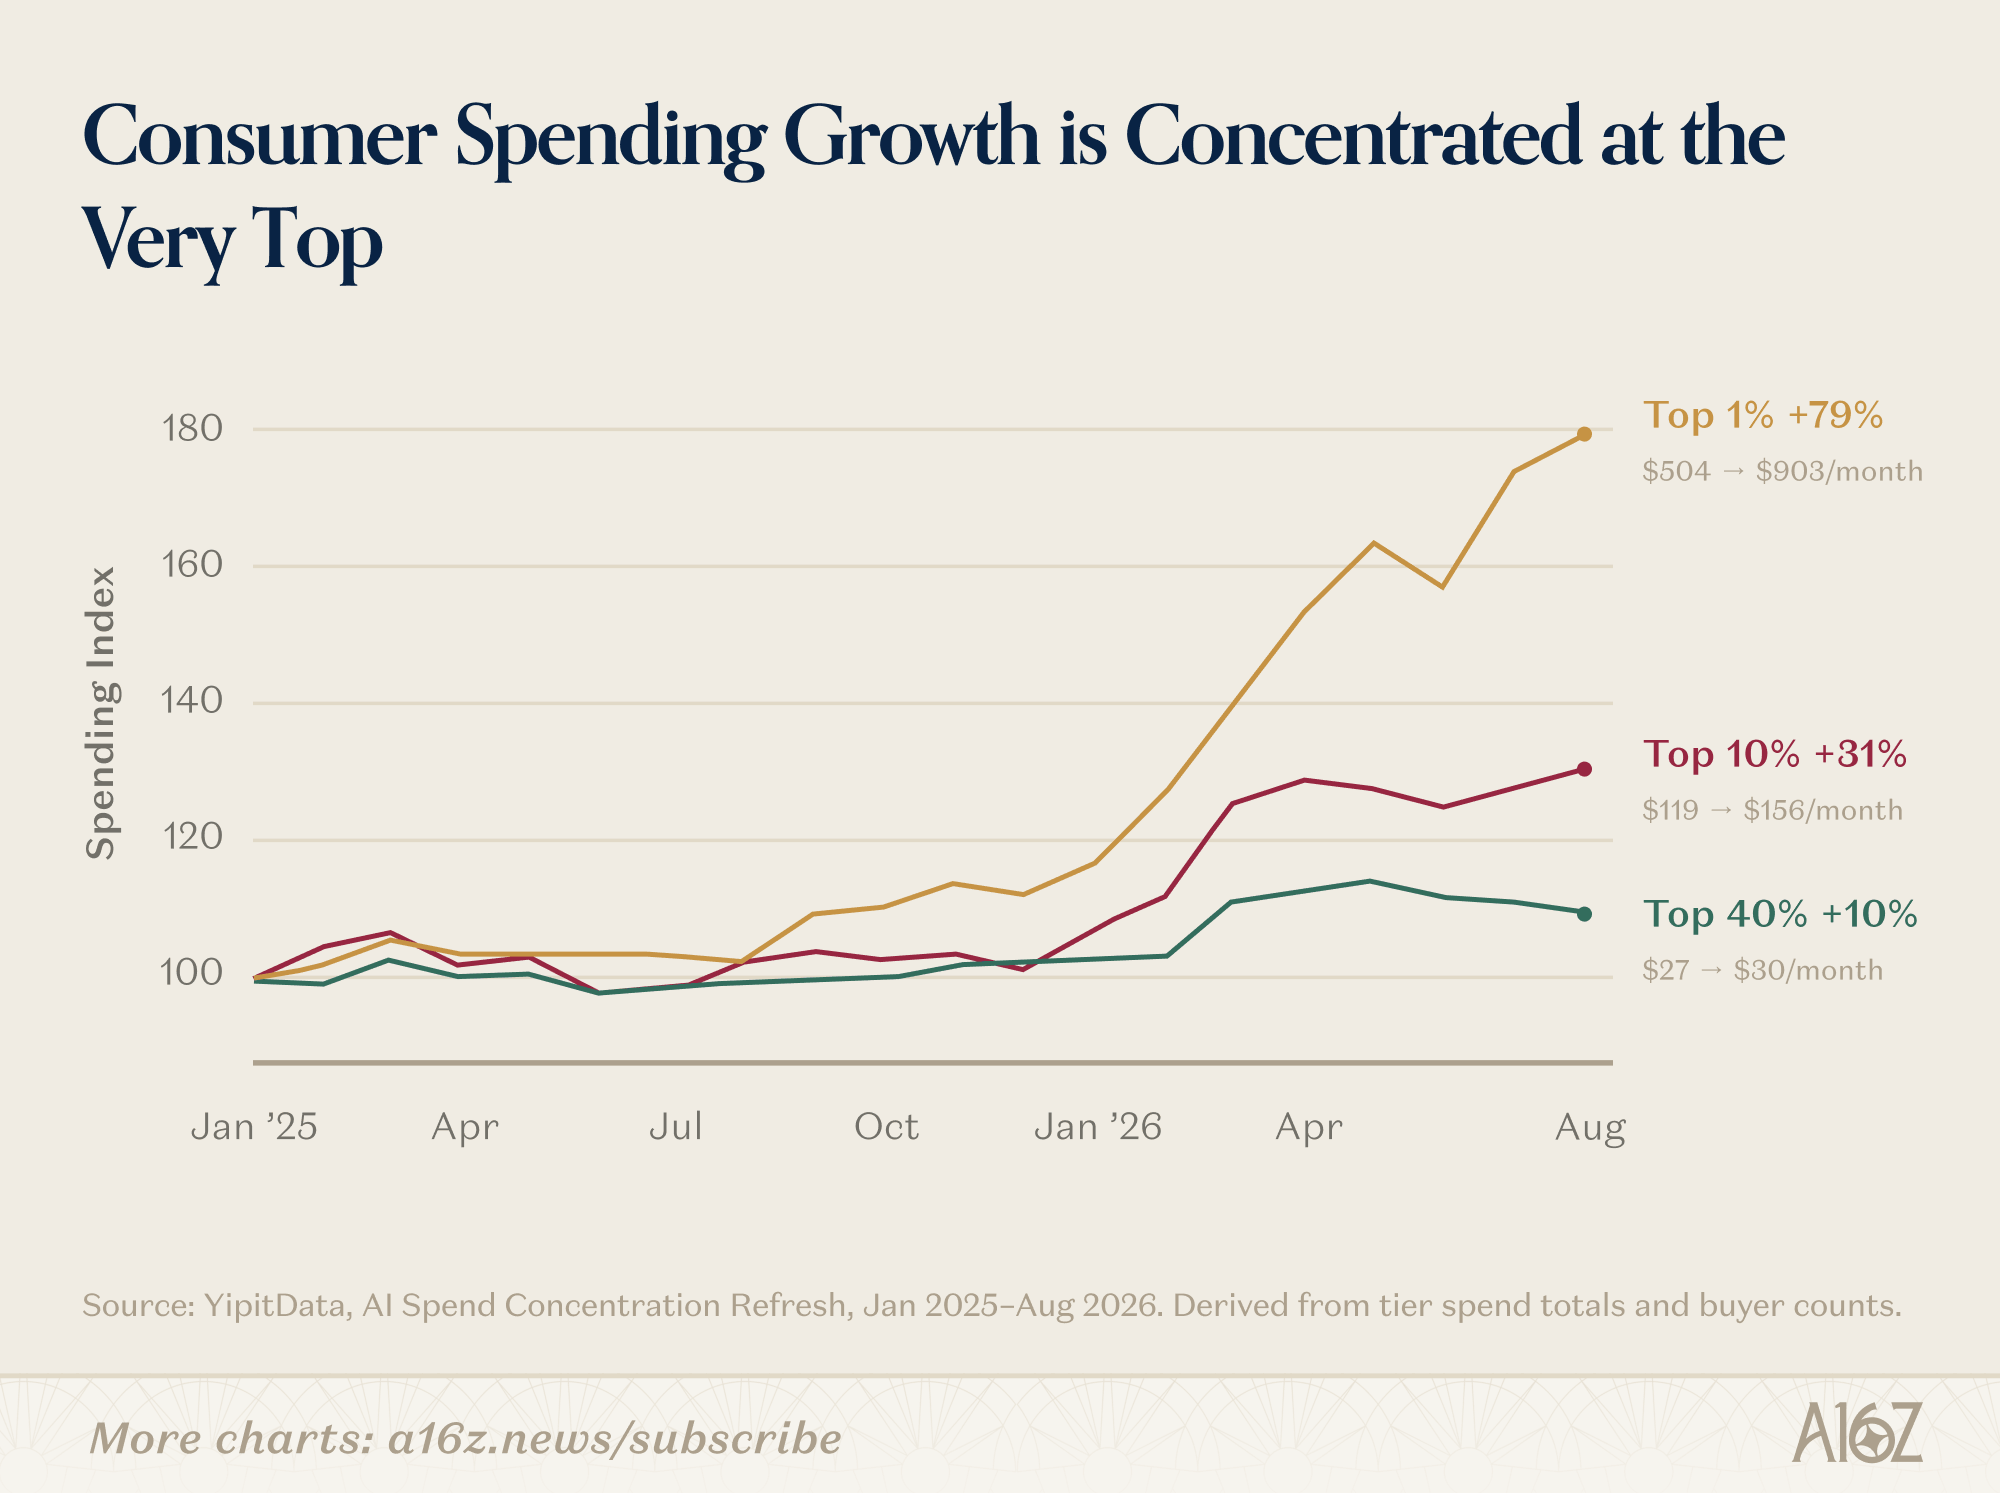
这些高支出用户更倾向于购买编程、生产力和创意工具,包括自动化、产品构建和内容创作工具。5 ↗ 至少可以看到,一部分人已经把 AI 当作持续投入的生产资源。我的判断是,分界不仅在于有没有用过 AI,还在于能否围绕真实任务持续投入资源,并把投入变成可交付的成果。
OpenAI 披露,2026 年 8 月中旬,内部研究人员的 Agent 用量中位数,按 API 标价折算,每天已超过 600 美元。3 ↗
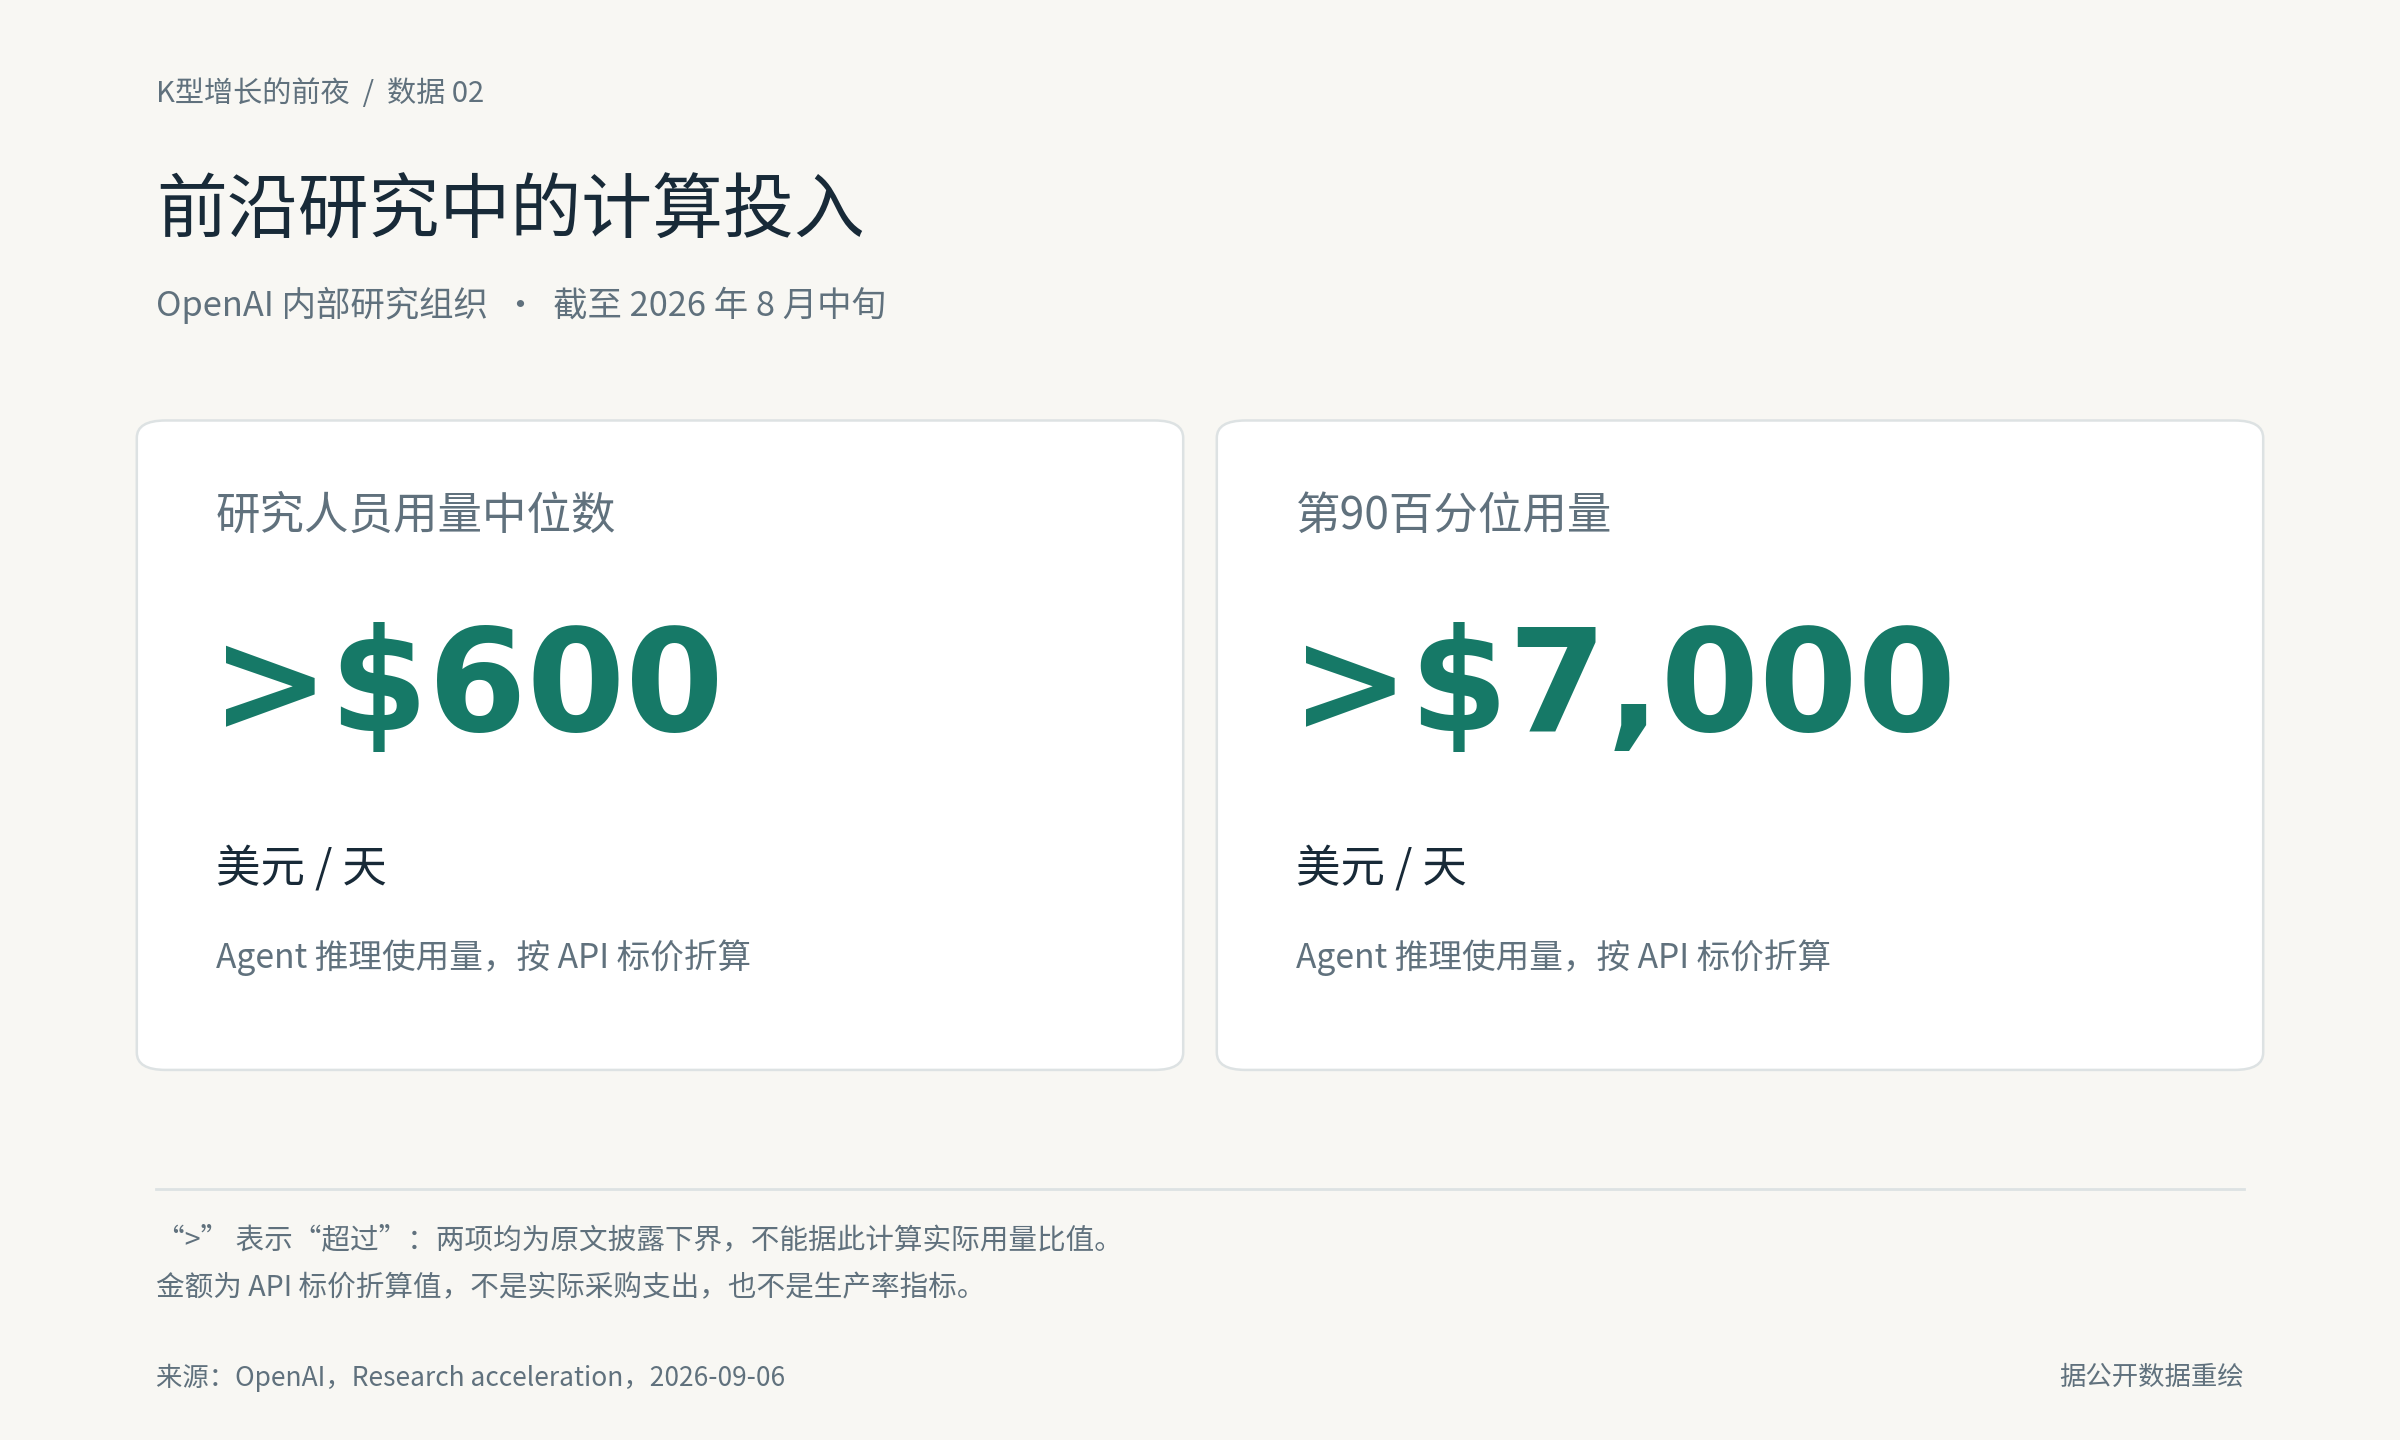
在资料处理、批量实验和部分工程任务上,百倍、甚至千倍的有效产出差距,并非不可想象。这是对特定任务潜力的判断,不等于人的理解速度也会按同样倍数提高。
更深的分化发生在此后。缩短交付时间的人,有机会完成更多项目,获得更多经验、客户和收入。这些资源又能支持更多计算投入,帮助他承担更复杂的工作。一次效率提升,就可能成为下一轮积累的起点。
模型降价会让后来者更容易进入,但先行者已经积累的项目经验和客户关系,不会随着订阅价格下降而自动消失。
而新的交付速度一旦被客户接受,也会成为其他人需要面对的标准。一个人可以选择不用 AI,却无法要求竞争者也不用,更无法要求市场一直按照过去的成本付钱。
这正是 K 型增长可能出现的地方:一部分人借助技术扩大业务,另一部分人需要完成更多工作,才能维持原来的收入。
Anthropic 对美国经济的“显著变化”情景推演显示:到 2030 年初,相对同年没有 AI 的基准,GDP 高出 8.3%,认知职业工资却低了 0.3%。这是条件情景,不能当成确定预言,但它说明,生产力增长和个人收入增长可以分离。4 ↗
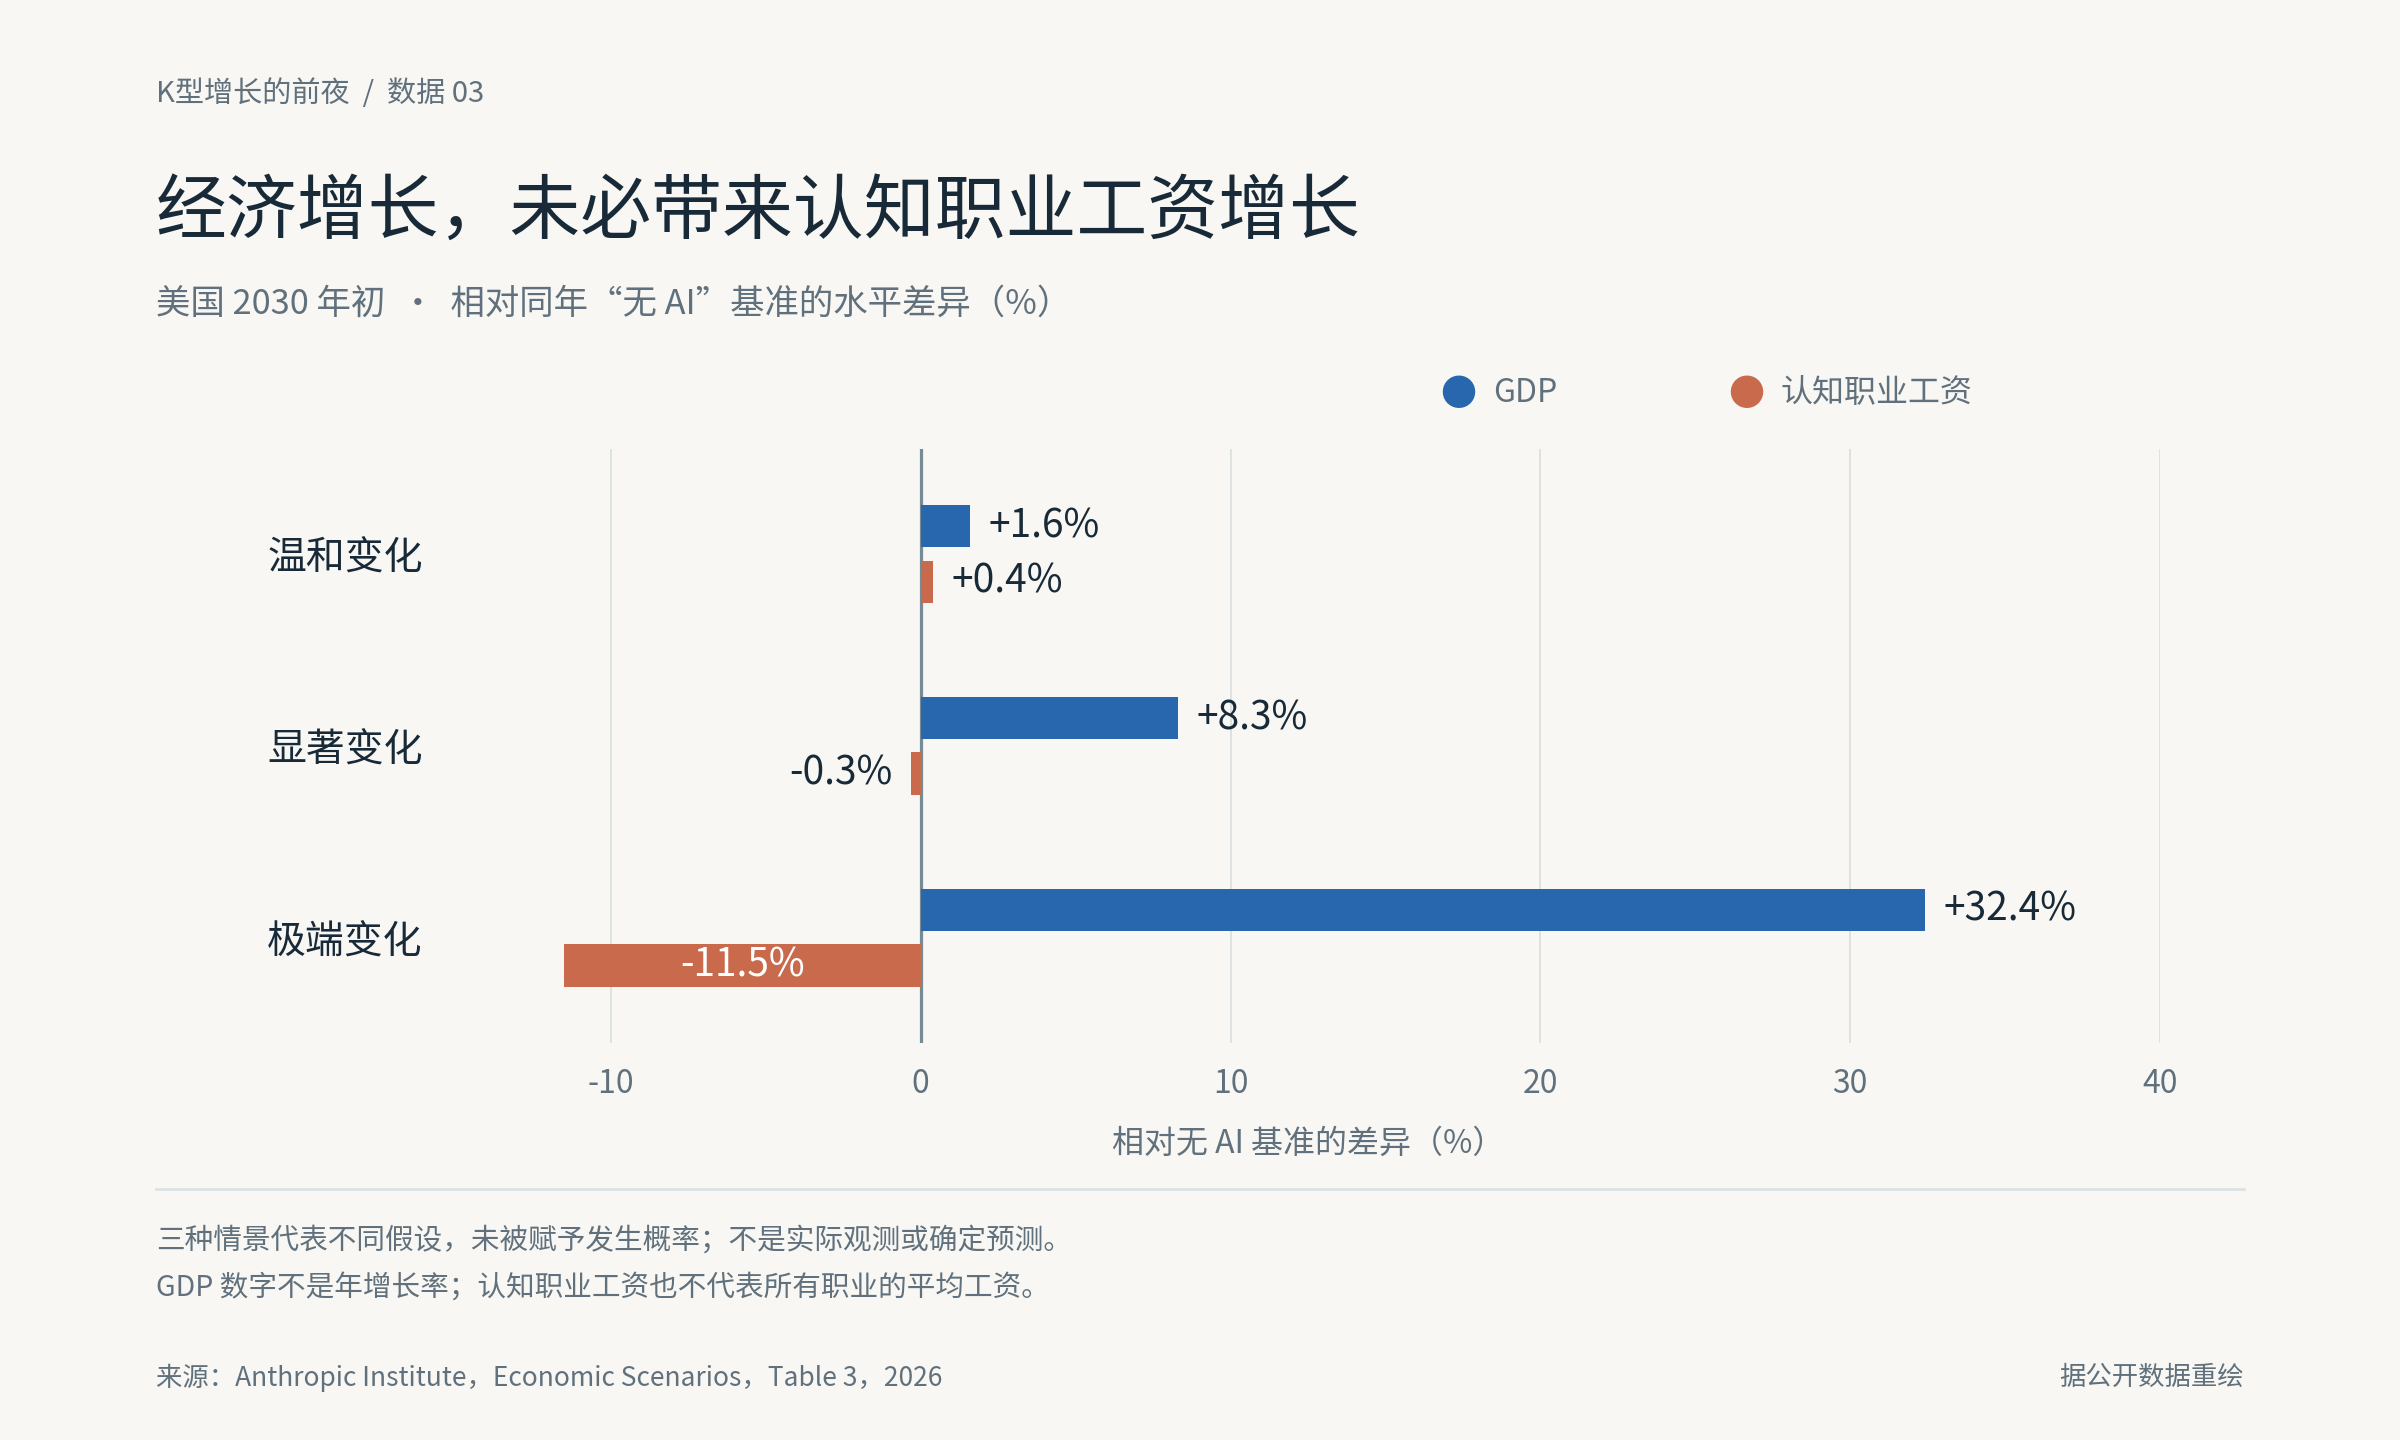
因此,新人类也需要把效率转化为议价权。会使用工具,只是开始。专业能力、交付成果和客户关系,才是把效率变成收益的具体路径。
四、趁定价还没有完成 学会新的工作方式
三个行业共识,也对应着三件具体的事。
模型越聪明,越要学会定义问题和组织工程。 继续学专业基础,在真实项目中练习需求分析、架构设计、沟通协作和交付。把模糊要求写清楚,说明方案的取舍,发现错误并承担修正。让 AI 执行更多工作,同时提高自己判断工作是否有价值的能力。
token 越便宜,越要学会把计算当作生产资源。 在预算允许时,用前沿模型完成真实任务,为重要工作提供足够的上下文和计算预算。比较投入、交付质量和节省的时间,再决定哪些流程值得持续运行、哪些值得并行。
TPS 越快,越要缩短自己的学习和实践周期。 用更快的反馈完成项目、复盘错误,再进入下一轮。逐渐留下可复用的代码、文档、流程和专业经验。把对技术的关注变成实际工作中的改变。
旧人类和新人类的分界,未必有一个清晰的宣布时刻。它可能先出现在每天省下的几个小时里,后来才出现在报价、收入和选择权上。等到差距清晰可见,先行者已经用这些时间完成了下一轮积累。
模型会继续变聪明,token 会继续变便宜,TPS 会继续变快。一个人却不能仅凭时间流逝,就自动获得这些进步带来的能力。
智能越来越便宜,迟迟不改变工作方式的代价,却可能越来越贵。
我们已经到了 K 型增长的前夜。
参考资料
- CNNIC 第57次中国互联网络发展状况统计报告发布 ↗,2026年2月5日。6.02亿为2025年底生成式AI用户规模,不能等同于每日活跃或深度工作用户。
- OpenAI How enterprises put AI to work ↗,2026年8月12日。企业每月按每活跃用户输出token分组,前10%与第45—55百分位企业比较;用量指标不等同生产率。
- OpenAI Research acceleration The view inside OpenAI ↗,2026年9月6日。4—8小时是估计的人类任务时间,统计限成功完成且结果可确定的任务;人工介入并不证明技术上无法自动化。600美元为2026年8月中旬内部研究人员Agent用量中位数按API标价折算。
- Anthropic Economic Scenarios for Transformative AI 技术报告 ↗,2026年,表3。GDP和认知职业工资均相对2030年初同年无AI基准;情景没有被赋予发生概率,不能直接预测中国就业。另见情景说明 ↗。
- Olivia Moore / a16z The Top 100 Gen AI Consumer Apps — 7th Edition ↗,2026年10月5日,尤其是“AI spending follows a power law”部分。4.5%为2026年8月美国电子收据样本中至少订阅ChatGPT、Gemini或Claude之一的个人付费比例;903美元为支出最高的前1%付费者月均个人消费卡支出,25美元为付费者整体的月支出中位数。支出分布来自YipitData美国样本,不代表所有用户或公司总收入。
原稿资料核对截至2026年10月3日;a16z消费支出数据于2026年10月12日补充核对。三个行业共识是文章采用的趋势前提;“新人类/旧人类”“AI斩杀线”是作者的分析比喻。百倍、千倍产出差距为特定任务潜力的判断,并非上述研究已验证的普遍增效倍数。
以上内容由 GPT 6 Pro 生成。